Situație de fapt:
Am o ierahie de grup ca cea de mai jos
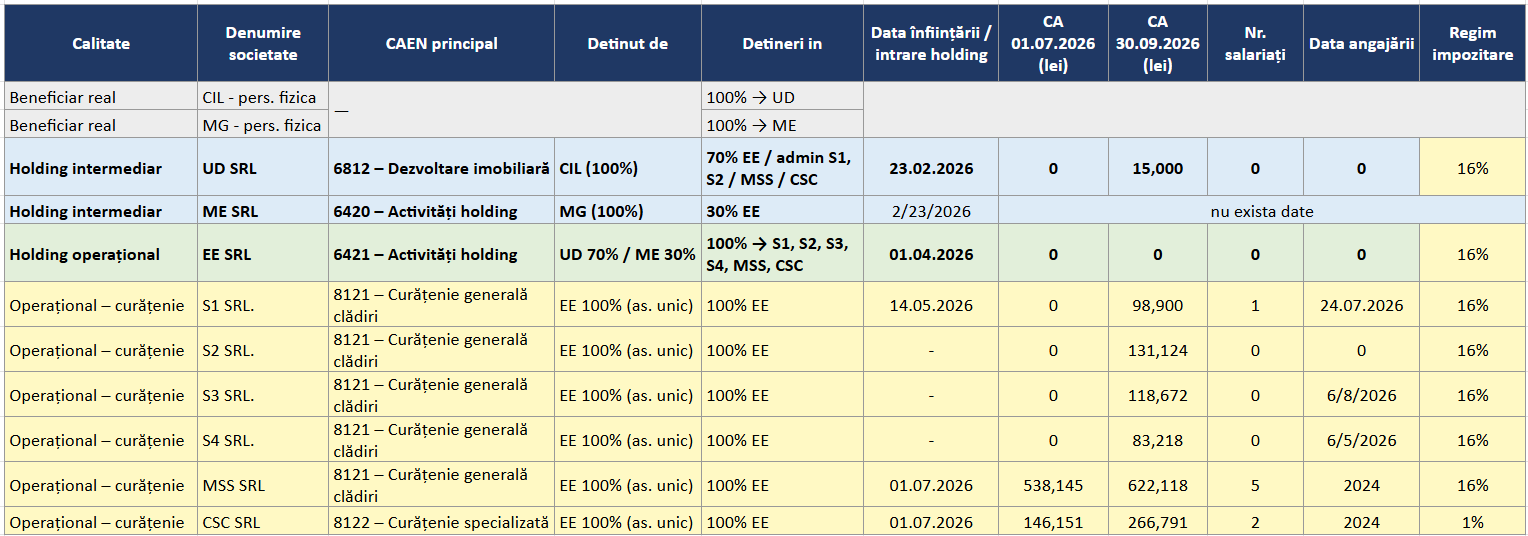
Întrebare:
Care este incadrarea corecta din punct de vedere fiscal al fiecarei societati, platitoare de impozit micro sau profit?
Cum se repartizeaza dividendele peste 1 an?
Situație de fapt:
Am o ierahie de grup ca cea de mai jos

Întrebare:
Care este incadrarea corecta din punct de vedere fiscal al fiecarei societati, platitoare de impozit micro sau profit?
Cum se repartizeaza dividendele peste 1 an?
Conform legislației în vigoare, pentru a fi microîntreprindere, o societate trebuie să îndeplinească cumulativ următoarele condiții:
a) Plafonul cifrei de afaceri de 100.000 euro, verificat cumulat cu întreprinderile legate
Articol scris de catre Ioana Camelia Vișan, in data de 21.10.2026
Avand la baza studii juridice si o specializare in fiscalitate, practic o abordare a spetelor din doua puncte de vedere, fapt ce imi permite o intelegere mai buna in special in cazul spetelor complexe care nu necesita doar cunostinte in domeniul fiscalitatii. In decursul ultimilor 8 ani am avut ocazia sa particip la diferite cursuri si seminarii sustinute de specialisti recunoscuti in domeniul fiscalitatii, ajungand astazi sa pot rezolva o gama variata de spete si sa pot raspunde cu promptitudine la intrebarile clientilor.
Vezi pagina autoruluiSituație de fapt:Varianta A . 1. Circuitul materiei prime și al produsului finit Etapa 1 – Achiziția materiei prime Firma A GmbH Austria cumpără materia primă de la un furnizor din Germania. Furnizorul german livrează direct materia primă la firma B SA (firma in insolventa), în Bistrița, România, în condiții DAP. Materia primă este achitată de Firma A GmbH Austria. Etapa 2 – Prelucrarea la Firma B SA din Romania Firma B SA din Romania prelucrează materia primă prin debitare și zincare la cald, în baza unui contract de prestări servicii. Materia primă și produsul finit rezultat, respectiv platbanda zincată
Situatie de fapt: Revin la dumneavoastra cu o speta legata de lichidarea unui SRL, platitor de impozit pe profit. In aceasta situatie, intrebarea mea este legata de tratamentul fiscal aplicabil datoriilor catre furnizori neachitate la data lichidarii si care nici nu se vor mai achita, dupa cele mentionate de catre administrator. Întrebare: Le mai consideram venituri si impozitam sau din momentul in care incepem lichidarea inchidem conturile si ce ramane distribuim asociatului ca venit din lichidare, retinand doar ceii 10% la sursa? Societatea are si o pierdere mare din perioada in care era platitor de impozit pe venitul microintreprinderilor, pot
Situație de fapt: In monitorul Oficial 865/15.10.2026 s-a publicat Legea 199/2026 de reducere a cotei de TVA de la 21% la 11% pentru hrana pentru albine. Întrebare: Va rog sa ne spuneti de cand se aplica aceasta lege avand in vedere prevederile legii 24/2000 actualizata (art.12) si a codului fiscal Legea 227 art 4