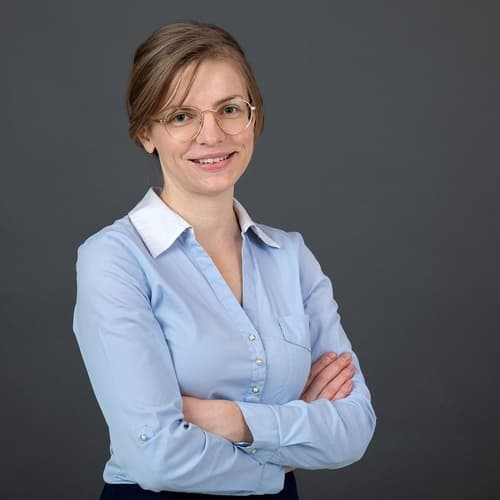
Bianca Meze

Bianca Meze

Expert contabil si consultant fiscal, sub brandul AtelierContabilitate.

În cei 10 ani de experiență pe care i-am căpătat în domeniul contabil și fiscal, m-am axat pe creșterea profesională continuă. Printre cele mai importante îmbunătățirii aduse în cadrul activității, menționez conceperea unor procedurii de lucru,  respectiv structurarea informațiilor contabile în vederea economisirii timpului de research. Considerând că aceste implementări ar fi de folos și altor colegi de breaslă, am conceput blogul ateliercontabilitate.ro. În cadrul blogului, am urmărit o cât mai bună sintetizare a informațiilor pentru ca acestea să fie cât mai ușor de înțeles. Atelier Contabilitate  

28723 vizualizări

Articole

711 rezultate

Incadrare mari contribuabili - obligații fiscale 2022

Situație de fapt: Pe lista publicată de ANAF în data de 4 noiembrie figuram ca mari contribuabili incepand cu 1 ianuarie 2022. Întrebare: Va rugam mult sa ne spuneți care sunt diferentele intre mijlocii și mari contribuabili pe care trebuie sa le avem în vedere incepand cu 1 ianuarie. De exemplu, există declarații suplimentare pe care trebuie sa le depunem.
Bianca MezeBianca Meze
11.11.2021181 vizualizari

Impozit nerezidenti drepturi de autor: servicii realizate pe teritoriul României sau redeventa?

Situație de fapt: ONG încheie contract drepturi de autor cu o persoana fizica din Germania, care nu are rezidenta în România. Persoana fizica vine din România, viziteaza si observa locul, întocmește aici schițe și prezentare powerpoint cu idei de renaturare a apelor din regiunea vizitata de el. Apoi cedează în totalitate drepturile de autor pentru site, prezentare. Întrebare: Pentru acest contract, trebuie reținut impozit pe nerezidenti avand in vedere ca se cedează întru totul drepturile? Contractul pentru aceste servicii trebuie declarat la ANAF prin D017 și apoi D207? Dacă se declara și în 207 trebuie sa luam NIF pt persoana
Bianca MezeBianca Meze
25.10.2021357 vizualizari

Monografie contabila grant masura 2 - capital de lucru

Situație de fapt: Acordarea de Granturi privind măsura 2 a fost reglementată prin OUG 130/2020. Beneficiarii pot utiliza granturile pentru capital de lucru pentru susținerea unor cheltuieli de tipul: a) Cheltuieli privind stocurile de materii prime, materiale, mărfuri, precum și alte categorii de stocuri necesare activității curente/operaționale desfășurate de beneficiari; b) Datorii curente și restante față de furnizorii curenți, inclusiv față de furnizorii de utilități, potrivit contractelor încheiate; c) Cheltuieli privind chiria pe bază de contract încheiat; d) Cheltuieli privind achiziția de servicii necesare activității curente, cu excepția serviciilor de consultanță, studiilor și altor categorii de servicii indirecte; e) Cheltuieli
Bianca MezeBianca Meze
22.10.20211268 vizualizari

Monografie contabila intrare în stoc lemn si fan exploatatie proprie

Situație de fapt: SC deține un teren livada pe care hotărăște sa îl curețe, respectiv sa defriseze livada. Încheie contract de prestări servicii exploatare cu o firma care deține atestat de exploatare și obține lemn și resturi de diferite sortimente precum și fânețe pe care le vinde altor persoane juridice. Ocolul Silvic emite avize în numele SC de fiecare data cand se dorește vânzare din parte lemnoasa. Întrebare: Cum contabilizează intrarea în stoc a lemnului, resturilor de lemn și a fanului?
Bianca MezeBianca Meze
21.10.2021343 vizualizari

Monografie contabila grant masura 2 - capital de lucru

Situație de fapt: Acordarea de Granturi privind măsura 2 a fost reglementată prin OUG 130/2020. Beneficiarii pot utiliza granturile pentru capital de lucru pentru susținerea unor cheltuieli de tipul: a) Cheltuieli privind stocurile de materii prime, materiale, mărfuri, precum și alte categorii de stocuri necesare activității curente/operaționale desfășurate de beneficiari; b) Datorii curente și restante față de furnizorii curenți, inclusiv față de furnizorii de utilități, potrivit contractelor încheiate; c) Cheltuieli privind chiria pe bază de contract încheiat; d) Cheltuieli privind achiziția de servicii necesare activității curente, cu excepția serviciilor de consultanță, studiilor și altor categorii de servicii indirecte; e) Cheltuieli
Bianca MezeBianca Meze
13.10.2021151 vizualizari

Activitatea de laborator testare COVID, intra în calcul cifrei de afaceri pentru TVA?

Situație de fapt: O societate comercială a desfășurat până în august 2021 doar urmatoarele 2 activitati: activitate juridica (efectuarea de expertize tehnice judiciare și extrajudiciare) și efectuarea de teste de paternitate; obtinand venituri modice. Incepand cu luna august 2021 societatea efectuează și analize de laborator în vederea detecția virusului COVID. Mai exact colectează probele de la clinicile partenere care au făcut recoltarea, iar pe baza acestora face analiza. În luna septembrie 2021 a depasit plafonul de 300.000 lei, ponderea cea mai mare (85-90%) a veniturilor fiind din activitatea de laborator. Întrebare: Activitatea de laborator intra în calculul cifrei de afaceri
Bianca MezeBianca Meze
12.10.2021215 vizualizari

Venituri din chirii proprietar persoana fizica: impozit, contribuții,TVA

Situație de fapt: Persoana fizică a achiziționat un imobil (apartament cu 3 camere în suprafață de 98mp), construcție nouă, beneficiind de cotă redusă de TVA de 5% la achizitie. Întrebare: Care sunt obligațiile declarative fiscale ale persoanei fizice în condițiile în care inchiriaza acest imobil unei entități juridice, neplatitoare de TVA, a cărei activitate este de a subinchiria imobilul în regim hotelier? Declarația unică, impozite, TVA? Contractul de închiriere va fi încheiat în regim de scutire TVA sau în regim de taxare a bunului imobil?
Bianca MezeBianca Meze
08.10.2021267 vizualizari

Activitatea de laborator testare COVID, intra în calcul cifrei de afaceri pentru TVA?

Situație de fapt: O societate comercială a desfășurat până în august 2021 doar urmatoarele 2 activitati: activitate juridica (efectuarea de expertize tehnice judiciare și extrajudiciare) și efectuarea de teste de paternitate; obtinand venituri modice. Incepand cu luna august 2021 societatea efectuează și analize de laborator în vederea detecția virusului COVID. Mai exact colectează probele de la clinicile partenere care au făcut recoltarea, iar pe baza acestora face analiza. În luna septembrie 2021 a depasit plafonul de 300.000 lei, ponderea cea mai mare (85-90%) a veniturilor fiind din activitatea de laborator. Întrebare: Activitatea de laborator intra în calculul cifrei de afaceri
Bianca MezeBianca Meze
07.10.2021132 vizualizari